元股证券:ygzq.hk
 热点栏目
自选股
数据中心
行情中心
资金流向
模拟交易
客户端
 海量资讯、精准解读,尽在新浪财经APP

热点栏目
自选股
数据中心
行情中心
资金流向
模拟交易
客户端
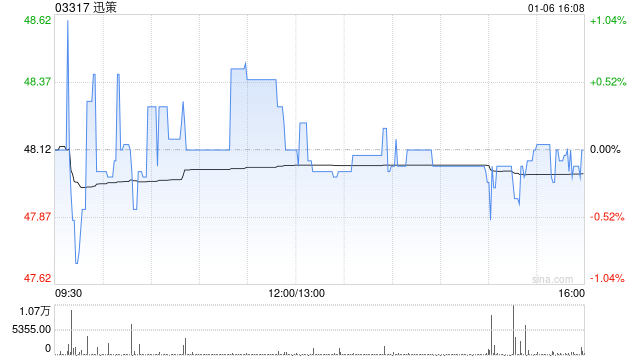
麦格理发布研报称,首次覆盖迅策(03317),给予“跑赢大市”评级,以预测明年市销率10倍计,相当于预测2029年市盈率32倍,目标价149港元。
该行预计迅策2026至2028年收入复合年增长率达61%,并预计2026年实现盈亏平衡。公司2025年收入同比增长103%至12.85亿元人民币,2026年上半年再同比增长389%,反映企业AI部署需求强劲。报告指出,公司于2025年下半年首次录得经调整盈利,2026年上半年维持盈利。该行同时预计,2026至2028年每股盈利复合年增长率达225%。
互联网实盘杠杆平台
海量资讯、精准解读,尽在新浪财经APP
责任编辑:卢昱君 泰财速配
在线炒股配资官网查询 - 元股证券提示:本文来自互联网,不代表本网站观点。
相关文章
大盘行情指数走势
热点资讯